Articoli · Opinioni aperte
SOCREM AI RAGGI X
Condividi su WhatsApp
INCHIESTA | BILANCI, CONCESSIONI E SOCIETÀ
Radiografia di un ente filantropico senza scopo di lucro
Dallo statuto alla galassia societaria: i conti 2025, la cassa, i prestiti, le acquisizioni, gli amministratori ricorrenti, il canone da 2.500 euro, la perizia Patrigest che non compare nel fascicolo esaminato e il fact checking della risposta del Comune.
Dossier redazionale aggiornato al 20 novembre 2026
L’oggetto sociale: cultura, solidarietà e cremazione
L’atto da cui partire non è un bilancio, ma l’oggetto sociale. Socrem Torino si definisce un’associazione di promozione sociale, apolitica e apartitica, costituita per perseguire senza scopo di lucro finalità civiche, solidaristiche e di utilità sociale attraverso attività di interesse generale. Fra gli scopi compaiono la diffusione della cultura cremazionista, l’assistenza ai soci, gli studi storici, il sostegno ad associazioni culturali, iniziative contro solitudine e malattia e la cremazione degli animali d’affezione. Lo statuto consente espressamente di perseguire questi obiettivi anche partecipando a enti o società già esistenti o appositamente costituiti. [S1, S2]
Dai documenti esaminati risulta quindi che Socrem non è una società commerciale, ma può svolgere attività economiche e detenere partecipazioni. Il discrimine non è la presenza del fatturato: riguarda la destinazione degli avanzi, l’assenza di distribuzioni, la strumentalità delle attività e la trasparenza dei rapporti fra l’associazione e le società collegate o controllate. È su questo terreno che la ricostruzione economica diventa necessaria. [S2, S3, S30]
La fotografia della struttura societaria e della governance
| Nodo | Soggetto | Fotografia al 20 novembre 2026 | Fonti |
|---|---|---|---|
| Presidenza Socrem | Sergio Farronato | Nominato il 17 giugno 2026; Giovanni Battista Pollini è oggi consigliere | [S23, S24] |
| Vertice operativo | Alice Merletti; Fabrizio Gombia | Vicepresidente; tesoriere e direttore generale | [S1, S23] |
| Cremazione | Socrem; Coincre | Torino e Mappano; Bra tramite Coincre | [S3, S6, S23] |
| Catena di controllo | Socrem → Deltora → Acacia | 100% Deltora; 100% Acacia tramite Deltora | [S1, S5, S7] |
| Coincre | 50% Socrem + 50% Deltora | Formalmente due soci; la lettura economica del dossier la colloca nel perimetro organizzativo Socrem-Deltora, senza trasformare questa lettura in una qualificazione giuridica ulteriore | [S1, S5, S6] |
| Onoranze funebri | Acacia | Quattro unità locali; Aeterna acquisita e incorporata nel 2026 | [S7, S8] |
| Partecipazione finanziaria | Astra | Acacia ha investito € 350.000; non risulta un controllo totalitario | [S7, S9] |
| Flussi interni noti | Servizi, prestiti e garanzie | € 1,45 mln contratto Deltora; € 1,409 mln finanziamenti a Deltora e Coincre | [S3, S4] |
Questa è la fotografia societaria e di governance oggi ricostruibile. I valori economici più completi restano quelli dei bilanci 2025 per Socrem, Acacia e Aeterna e 2024 per Deltora, Coincre e Astra; non sono un consolidato. [S3, S4, S6, S7, S8, S9, S23, S24]
Il presidente attuale è Sergio Farronato, nominato il 17 giugno 2026. Giovanni Battista Pollini va citato soltanto per collocare temporalmente il bilancio 2025, approvato sotto la sua presidenza: oggi figura fra i consiglieri. La governance corrente indicata da Socrem comprende Alice Merletti vicepresidente e Fabrizio Gombia tesoriere; la documentazione di bilancio attribuisce a Gombia anche la direzione generale. [S3, S23, S24]
I numeri 2025 sotto la fotografia 2026
| Indicatore | Valore | Fonte |
|---|---|---|
| Proventi e ricavi complessivi | € 6.139.187 | Bilancio Socrem 2025 [S3] |
| Ricavi caratteristici | € 5.126.674 | Nota integrativa [S3] |
| Ricavi cremazioni Torino | € 3.355.177 | Relazione di missione [S3] |
| Ricavi cremazioni Mappano | € 1.563.638 | Relazione di missione [S3] |
| Totale attivo | € 11.525.405 | Stato patrimoniale [S3] |
| Patrimonio netto | € 6.749.762 | Stato patrimoniale [S3] |
| Disponibilità liquide | € 1.405.430 | Stato patrimoniale [S3] |
| Debiti bancari | € 167.882 | Stato patrimoniale [S3] |
| Cassa netta da banche* | € 1.237.548 | Calcolo: liquidità meno debiti bancari |
| Avanzo netto | € 256.381 | Bilancio riclassificato [S3] |
| Finanziamenti a Deltora e Coincre | € 1.408.850 | Rapporti con parti correlate [S3] |
| Costo del contratto principale Deltora | € 1.450.000 | Rapporti con parti correlate [S3] |
| Canone annuo al Comune | € 2.500 | Contratto e comunicato comunale 2007 [S10, S11] |
* Indicatore aritmetico, non una posizione finanziaria netta certificata: sottrae soltanto i debiti verso banche dalle disponibilità liquide. [S3]
Il dato più immediato è la sproporzione fra grandezze economiche e corrispettivo pubblico. Il canone di 2.500 euro equivale allo 0,0745 per cento dei 3.355.177 euro di soli ricavi da cremazione registrati a Torino nel 2025: circa 74 centesimi ogni mille euro di ricavi. Rapportato alle 6.459 operazioni torinesi — cadaveri, resti mortali e parti anatomiche — vale circa 39 centesimi per operazione. Sono rapporti aritmetici, non una conclusione sulla legittimità del canone. Indicano però perché la congruità richieda un’istruttoria documentata e non possa essere valutata sulla sola continuità storica. [S3, S10, S11]
L’avanzo netto di 256.381 euro è oltre cento volte il canone. Le disponibilità liquide di 1.405.430 euro sono più di 562 annualità da 2.500 euro. Il contratto principale con Deltora, 1.450.000 euro, vale 580 canoni. Nessuno di questi confronti crea una compensazione giuridica; tutti rendono però rilevante la domanda di politica economica: quale valore riceve la Città per l’uso del proprio suolo demaniale e per l’esercizio di un servizio pubblico locale a rilevanza economica? [S3, S10, S11]
Le liquidità della rete: valori non consolidati e anni diversi
| Soggetto | Anno | Liquidità | Debito considerato | Saldo aritmetico | Fonte |
|---|---|---|---|---|---|
| Socrem | 2025 | € 1.405.430 | € 167.882 | € 1.237.548 | [S3] |
| Deltora | 2024 | € 768.959 | € 1.316.100 verso Socrem | – € 547.141 | [S4] |
| Coincre | 2024 | € 174.269 | € 173.693 finanziari** | € 576 | [S6] |
| Acacia | 2025 | € 6.444 | € 174 totali | € 6.270 | [S7] |
| Aeterna | 2025 | € 92.850 | non isolabile dal totale debiti | n.d. | [S8] |
| Astra*** | 2024 | € 414.929 | non ricostruito in questa tabella | n.d. | [S9] |
Valori non consolidati e riferiti ad anni diversi: non vanno sommati come se fossero un unico bilancio. Per Coincre: finanziamento soci € 92.750, banche € 5.124, altri finanziatori € 75.819. * Astra è una partecipazione finanziaria di Acacia, non una controllata dimostrata. [S3, S4, S6, S7, S8, S9]
La tabella impedisce due errori opposti. Il primo è sommare bilanci riferiti ad anni diversi e con rapporti infragruppo, come se esistesse un consolidato certificato. Il secondo è fingere che le società siano economicamente isolate. Deltora ha 768.959 euro di liquidità ma anche 1.316.100 euro di debiti finanziari verso Socrem; Coincre dispone di 174.269 euro e beneficia di prestiti e garanzie interne; Acacia chiude il 2025 quasi interamente capitalizzata per investire 350.000 euro in Astra. Si tratta di rapporti economici documentati, non di una conclusione automatica sulla natura giuridica del perimetro. [S3, S4, S6, S7]
Assetti societari e rapporti di controllo
SCHEMA VISUALE 1 — LA GALASSIA SOCIETARIA AL 20 NOVEMBRE 2026
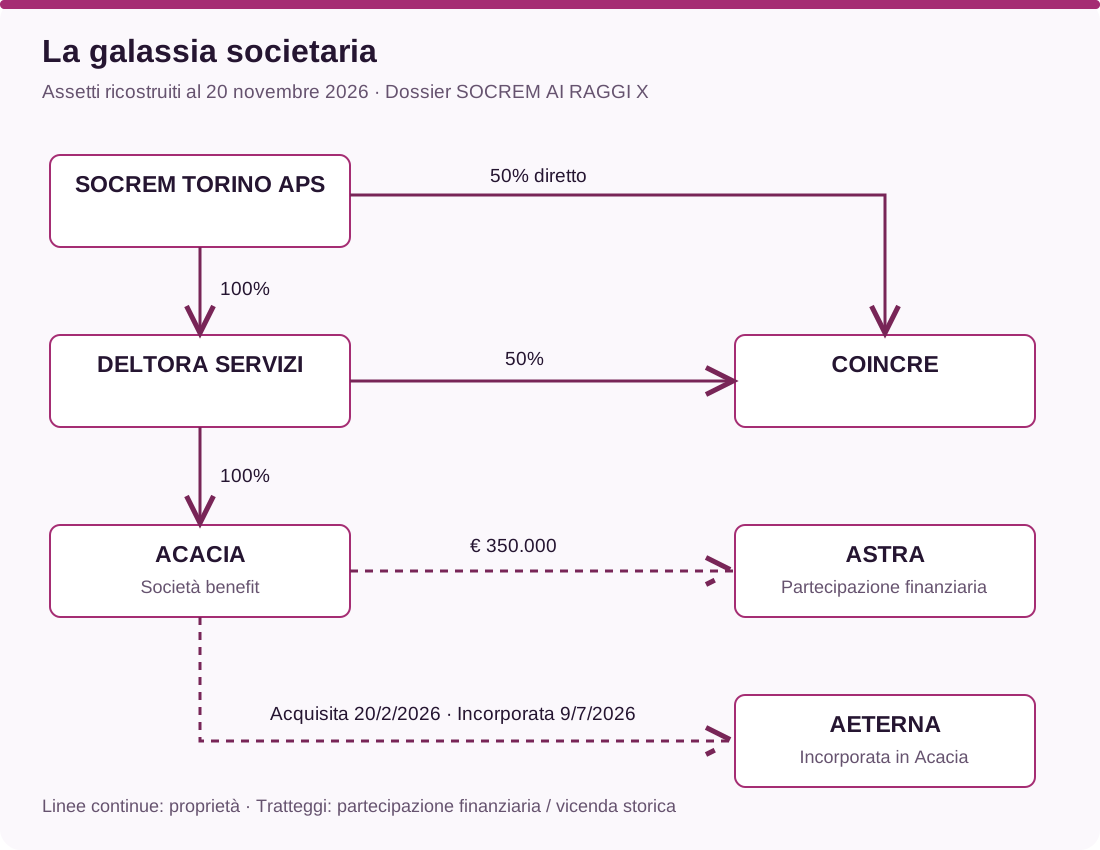
| SOCREM TORINO APS | RELAZIONE | DELTORA SERVIZI S.R.L. |
|---|---|---|
| Socrem possiede il 100% di Deltora | ━━━━ 100% proprietà / controllo ━━━━▶ | Deltora possiede il 100% di Acacia |
| SOCREM TORINO APS | ━━━━ 50% partecipazione diretta ━━━━▶ | COINCRE S.R.L. |
| DELTORA SERVIZI S.R.L. | ━━━━ 50% partecipazione ━━━━▶ | COINCRE S.R.L. |
| DELTORA SERVIZI S.R.L. | ━━━━ 100% proprietà / controllo ━━━━▶ | ACACIA S.R.L. SOCIETÀ BENEFIT |
| ACACIA S.R.L. SOCIETÀ BENEFIT | ┄┄┄ € 350.000, partecipazione finanziaria ┄┄┄▶ | ASTRA S.R.L. |
| ACACIA S.R.L. SOCIETÀ BENEFIT | ┄┄┄ acquisita 20/2/2026; incorporata 9/7/2026 ┄┄┄▶ | AETERNA S.R.L. |
Grafico 1 — La galassia al 20 novembre 2026. Le linee continue rappresentano controllo o proprietà; quelle tratteggiate distinguono la partecipazione finanziaria in Astra e l’operazione Aeterna, ormai incorporata in Acacia. I dati economici non sono consolidati e si riferiscono ad anni diversi. Coincre è formalmente partecipata al 50% da Socrem e al 50% da Deltora; Astra è una partecipazione finanziaria senza controllo totalitario dimostrato; Aeterna è stata incorporata in Acacia nel 2026. [S1, S5, S6, S7, S8, S9, S23, S24]
| Soggetto | Proprietà | Legame documentato | Attività / dato |
|---|---|---|---|
| Socrem Torino APS | Vertice associativo | 100% Deltora; 50% diretto Coincre | APS iscritta al RUNTS; gestisce Torino e Mappano |
| Deltora Servizi S.r.l. | 100% Socrem | 50% Coincre; 100% Acacia | Servizi, Tyche Pet, contratti e prestiti infragruppo |
| Coincre S.r.l. | 50% Socrem + 50% Deltora | La documentazione mostra un collegamento economico interno al perimetro Socrem-Deltora; ciò non sostituisce la qualificazione giuridica del controllo | Gestione del crematorio di Bra |
| Acacia S.r.l. Società Benefit | 100% Deltora | € 350.000 in Astra; Aeterna acquisita e fusa | Onoranze funebri in quattro unità locali |
| Aeterna S.r.l. | 100% Acacia dal 20/2/2026 | Fusa in Acacia il 9/7/2026 | Ricavi 2025 € 571.904; prezzo d’acquisto non noto nel fascicolo esaminato |
| Astra S.r.l. | Partecipazione finanziaria | Azioni A € 280.000 + sovrapprezzo € 70.000 | Diritti economici e nomina fino a un terzo dei consiglieri |
Dai documenti esaminati la catena di proprietà procede da Socrem a Deltora e da Deltora ad Acacia; non in senso inverso. Le quattro sedi di Acacia sono unità locali, non quattro società. [S1, S5, S6, S7, S8, S9]
La direzione della proprietà è documentata: Socrem possiede Deltora, non il contrario; Deltora possiede Acacia. Coincre è formalmente divisa al 50 per cento, mentre i rapporti societari ed economici descritti nei bilanci la collegano al perimetro Socrem-Deltora. Il dossier mantiene distinta questa lettura organizzativa dalla nozione giuridica di controllo. Acacia non controlla quattro imprese funebri: opera attraverso quattro unità locali, in via Cibrario, corso Orbassano e corso Sebastopoli a Torino e in via Roma a Pino Torinese. [S1, S5, S6, S7]
Nel 2025 Acacia era ancora in fase preparatoria: nessun ricavo operativo, perdita di 1.169 euro, attivo di 358.554 euro. Quasi tutto l’attivo è la partecipazione da 350.000 euro in Astra. Il 20 febbraio 2026 Acacia ha acquistato l’intero capitale di Aeterna, impresa funebre che nel 2025 aveva ricavi per 571.904 euro, utile di 23.320 euro e liquidità per 92.850 euro; il 9 luglio Aeterna è stata incorporata. La visura prova il trasferimento della quota nominale da 10.000 euro, non il prezzo effettivamente pagato: quel numero non risulta nel fascicolo esaminato. [S7, S8, S9]
L’investimento Astra è invece ricostruibile: il 27 giugno 2025 Acacia ha sottoscritto 280.000 euro di azioni di finanziamento di tipo A e versato 70.000 euro di sovrapprezzo. Le azioni attribuiscono diritti economici e il diritto di eleggere fino a un terzo degli amministratori. Nello stesso giorno Alice Merletti e Matteo Sciarra sono entrati nel CdA. La coincidenza temporale è documentata; il fascicolo camerale non dice espressamente che siano stati designati da Acacia. La documentazione disponibile non consente quindi di attribuire quella designazione senza ulteriori atti. [S7, S9]
I principali flussi economici fra Socrem e Deltora
SCHEMA VISUALE 2 — PRINCIPALI FLUSSI DOCUMENTATI NELLA GALASSIA
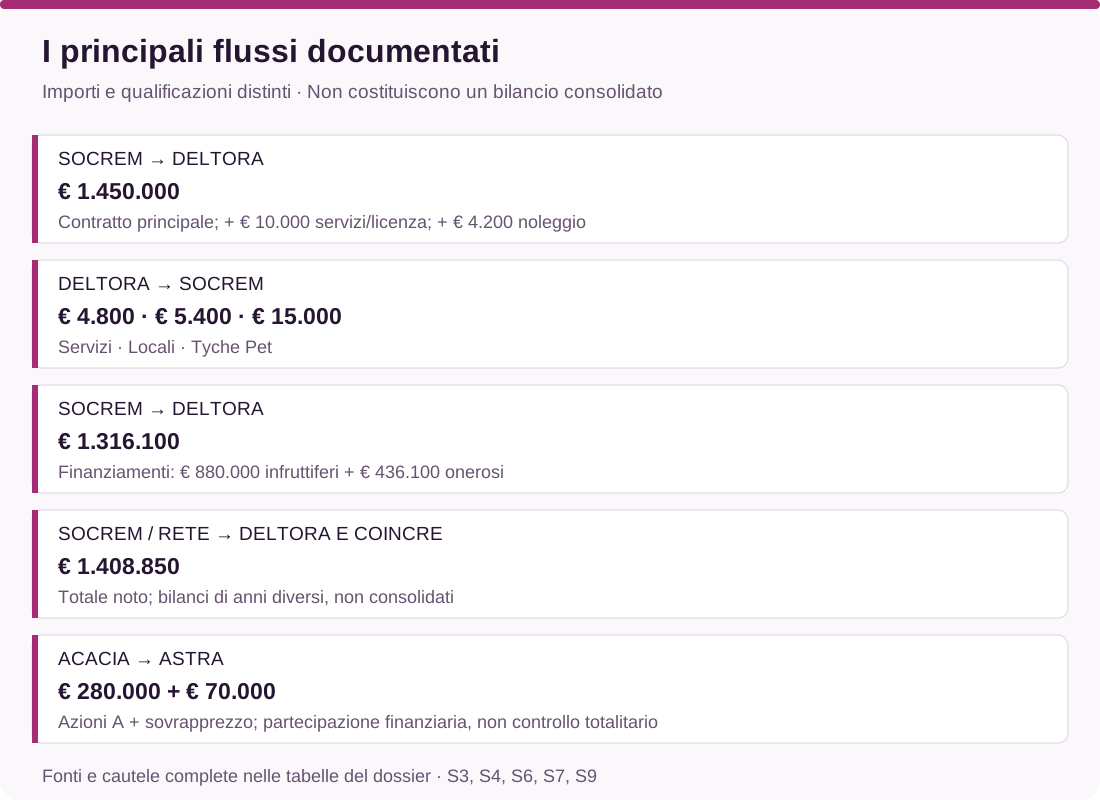
| ORIGINE | FLUSSO DOCUMENTATO | DESTINAZIONE | CAUTELA / FONTE |
|---|---|---|---|
| Socrem | ━━━━ € 1.450.000 contratto principale; + € 10.000 servizi/licenza; + € 4.200 noleggio ━━━━▶ | Deltora | Rapporti infragruppo documentati; condizioni economiche da verificare [S3, S4] |
| Deltora | ━━━━ € 4.800 servizi; € 5.400 locali; € 15.000 Tyche Pet ━━━━▶ | Socrem | Flussi nella direzione opposta rispetto al contratto principale [S3, S4] |
| Socrem | ━━━━ € 1.316.100 finanziamenti: € 880.000 infruttiferi + € 436.100 onerosi ━━━━▶ | Deltora | Credito/debito infragruppo; non è una spesa a fondo perduto [S3, S4] |
| Socrem / rete | ━━━━ finanziamenti e garanzie; totale noto con Deltora e Coincre € 1.408.850 ━━━━▶ | Deltora e Coincre | Bilanci di anni diversi; non costituiscono un consolidato [S3, S4, S6] |
| Acacia | ┄┄┄ € 280.000 azioni A + € 70.000 sovrapprezzo ┄┄┄▶ | Astra | Partecipazione finanziaria; diritti economici e nomina fino a un terzo dei consiglieri, senza controllo totalitario dimostrato [S7, S9] |
Grafico 2 — Principali flussi documentati nella struttura: contratto di servizi, finanziamenti, garanzie e investimento in Astra. Le linee continue distinguono i flussi contrattuali e finanziari documentati; la linea tratteggiata indica l’investimento in Astra. I bilanci hanno anni diversi e non costituiscono un consolidato. [S3, S4, S6, S7, S9]
Socrem non si limita a possedere Deltora. Nel 2025 paga alla controllata 1,45 milioni per il contratto principale di servizi, più 10.000 euro per servizi e licenza software e 4.200 euro per il noleggio di un furgone attrezzato. Nella direzione opposta compaiono 4.800 euro per servizi, 5.400 euro per locali e 15.000 euro collegati a Tyche Pet. Al tempo stesso Socrem finanzia Deltora per 1.316.100 euro: 880.000 infruttiferi e 436.100 onerosi. [S3, S4]
Il significato economico dei flussi è distinto. Un contratto genera costi nella controllante e ricavi nella controllata; un prestito sposta liquidità e crea un credito da una parte e un debito dall’altra; un aumento di capitale rafforza il patrimonio della partecipata. Nella struttura descritta risultano utilizzati tutti e tre gli strumenti. Questo non costituisce, di per sé, prova di irregolarità. Rende però necessario documentare con particolare cura condizioni economiche, delibere, comparazioni di mercato e astensioni per conflitto. [S3, S4, S7, S9]
Sovrapposizione di cariche e organi di controllo
Alice Merletti è vicepresidente di Socrem, consigliera di Deltora e dal 27 giugno 2025 amministratrice di Astra. Fabrizio Gombia è direttore generale, tesoriere e procuratore speciale di Socrem, presidente e amministratore delegato di Deltora e consigliere di Coincre. Matteo Sciarra compare in Deltora, Coincre e Astra ed è divenuto presidente e amministratore delegato di Acacia. Roberto Ferrari collega Deltora e Coincre; Zaira Caprino collega Socrem e Coincre. Questa continuità di governance è un dato camerale; non dimostra, da sola, un illecito o un conflitto d’interessi giuridicamente accertato. [S1, S5, S6, S7, S9]
Anche gli organi di controllo si sono sovrapposti. Per l’esercizio 2025 Socrem indicava Adalgiso Gabardi presidente, Giovanni Boidi e Alfredo Galasso effettivi, Massimiliano Basilio e Alessandro Piga supplenti. Deltora presentava gli stessi cinque nomi. La coincidenza risultava quindi integrale. Nel 2026 Deltora ha sostituito il collegio con il sindaco unico Alfredo Galasso; Acacia ha nominato sindaco unico Marco Clemente; l’attuale sito Socrem indica un organo di controllo modificato. Il fatto storico documentato è che, al momento dei conti 2025, controllante e controllata avevano il medesimo collegio. [S3, S4, S5, S7, S23]
Ruoli di Alice Merletti e verifiche da completare
Con decreto del 29 aprile 2025 il sindaco Stefano Lo Russo ha nominato Alice Merletti consigliera di TRM S.p.A. in rappresentanza degli altri soci pubblici. Nello stesso periodo Merletti era vicepresidente di Socrem e componente di Deltora; poche settimane dopo è entrata in Astra. Questi ruoli rendono concreta la domanda sulle eventuali verifiche di conferibilità, interessi e astensioni, senza consentire di concludere che esista un conflitto d’interessi. [S1, S5, S9, S21]
I documenti disponibili non bastano a dichiarare accertata un’incompatibilità ai sensi del D.Lgs. 39/2013. Servono natura esatta della nomina, poteri, dichiarazioni rese, verifiche svolte e rapporti di regolazione o finanziamento rilevanti. Il Comune può chiudere la questione pubblicando l’istruttoria sulla conferibilità, le dichiarazioni di interessi e le eventuali misure di astensione. Il fact checking corretto non assolve né condanna: individua il controllo documentale che manca nel fascicolo esaminato. [S18, S21]
Il racconto del 2014 e il rapporto con la politica
Il 28 dicembre 2014 la Repubblica raccontò la reazione di Daniele Lanzavecchia, indicato come Gran Maestro delle logge torinesi, al voto con cui il Consiglio comunale aveva aperto la strada alla gara. In un’e-mail inviata ad alcuni consiglieri scrisse: «Non pensavo che proprio da voi potesse arrivare una simile pugnalata». La frase è un fatto giornalistico attribuito e documenta il clima politico descritto dall’articolo; non costituisce prova di condizionamenti illeciti. [S22]
Quel passaggio può essere inserito nella ricostruzione della vicenda perché mostra come la decisione del 2014 fosse percepita da alcuni interlocutori come una rottura. Da allora sono trascorsi dodici anni e la rottura formale non è diventata un nuovo affidamento. Le relazioni con la politica, le presenze alle assemblee e le nomine pubbliche vanno raccontate con nomi, date e fonti, evitando di trasformare contiguità o fotografie in conclusioni che i documenti non possono sostenere. [S14, S21, S22, S27]
Dal contenzioso del 2002 al canone del 2007
Il documento più rilevante del fascicolo è un’ordinanza cautelare del TAR Piemonte del 5 settembre 2002. Socrem aveva impugnato il provvedimento comunale del 27 maggio precedente, che ingiungeva il pagamento di 1.121.959,20 euro quale corrispettivo di concessione, più 6.025,18 euro per occupazione del suolo cimiteriale. L’ordinanza non dice che il primo importo fosse annuale: presentarlo come «canone annuo» non è verificato dal testo. [S12]
Il TAR sospese la richiesta milionaria perché ravvisò danno grave e perché la motivazione comunale «potrebbe non resistere» alla censura sulla qualificazione delle nuove realizzazioni. Respinse invece la cautelare sui 6.025,18 euro, affermando che appariva provata l’indebita occupazione del suolo cimiteriale. Era una decisione provvisoria, non una sentenza di merito. Nel materiale consegnato non compare il provvedimento definitivo, né un atto di rinuncia, transazione o archiviazione. Non è quindi corretto scrivere che il Comune «perse la causa» come fatto accertato; la domanda che resta aperta è quali atti abbiano definito la pretesa. [S12]
Cinque anni dopo, il contratto di servizio approvato dal Consiglio comunale fissò un canone di 2.500 euro l’anno, definito «simbolico» dallo stesso comunicato di Palazzo Civico. La frattura documentale è significativa: da un’ingiunzione oltre il milione a un corrispettivo di 2.500 euro, senza che nel dossier sia ricostruito il passaggio amministrativo e contabile. Le domande sono precise: quali atti chiusero il contenzioso del 2002, quali somme furono incassate e quale istruttoria giustificò il canone del 2007? [S10, S11, S12]
La visura catastale del 2002: il diritto di superficie intestato a Socrem
La nuova visura catastale depositata nel fascicolo cambia il punto di partenza. È una visura attuale emessa il 4 novembre 2026 per il fabbricato di corso Novara 147, foglio 1212, particella 143, ma registra l’atto di costituzione del 20 dicembre 2002, pratica n. 920449, costituzione n. 8053.1/2002. Alla voce «Intestazione attuale dell’immobile» il Comune di Torino risulta titolare della proprietà per l’area; Socrem risulta titolare della proprietà superficiaria per 1000/1000, derivata da quell’atto. [S33]
Dunque è corretto dire che nel 2002 il Catasto registra la costituzione e l’intestazione del diritto di superficie a Socrem. La visura non sostituisce il rogito o il titolo trascritto: per stabilire durata, condizioni, eventuali clausole di reversibilità e rapporto con la concessione del servizio occorre pubblicare il testo integrale dell’atto n. 8053.1/2002 e la relativa nota di trascrizione. La precedente formula «l’atto non compare» non è più sostenibile alla luce della visura; resta da acquisire il contenuto integrale del titolo. [S13, S33]
Il parere Gallo del 2007 va letto alla luce di questa evidenza. Non nega l’esistenza catastale del diritto superficiario; ne delimita la portata, distinguendolo dalla proprietà piena e perpetua e qualificandolo come temporaneo e condizionato al titolo concessorio. Quando il titolo cessa, il parere prospetta l’accessione dell’impianto alla proprietà comunale, ferma la questione dell’eventuale valore residuo. La domanda non è più se esista un diritto di superficie, ma quali siano esattamente i suoi termini e come il Comune li abbia considerati nella revoca e nella futura gara. [S13, S14, S33]
La revoca del 2014 e la questione del subentro
Il punto su cui il fact checking deve essere inequivoco è questo: il Consiglio comunale votò e approvò la revoca nel 2014. Dai documenti esaminati risulta che la revoca esiste, non è stata annullata e resta alla base della vicenda. Il subentro del nuovo gestore non era la causa giuridica della revoca; era il momento previsto per la materiale messa a disposizione degli impianti e per il consolidamento della piena proprietà in capo alla Città secondo il meccanismo disegnato dalla delibera. [S14, S17, S19]
Nelle more il Comune aveva due strade: concludere la gara oppure scegliere e motivare un affidamento in house ad AFC. La mancata individuazione del successore — cioè il risultato di una procedura mai conclusa — non può essere descritta come la ragione giuridica per cui la procedura non poteva essere svolta senza un ulteriore atto motivato. Il contenzioso, in assenza di una misura cautelare sospensiva, non sospendeva automaticamente l’obbligo di attuare l’indirizzo; al più imponeva prudenza tecnica e la gestione transitoria del servizio. [S14, S17, S19, S25]
La perizia Patrigest: incarico pubblico, esito non presente nel fascicolo esaminato
Nel 2021 il Comune affidò direttamente a Patrigest, società del gruppo Gabetti, un incarico da 15.500 euro oltre IVA, 18.910 euro complessivi. Doveva esaminare atti e documentazione del concessionario, verificare completezza e congruenza dei dati, svolgere sopralluoghi, stimare immobili e impianti, calcolare il rimborso dovuto dal gestore entrante e predisporre il supporto al piano economico-finanziario. La determina stabiliva che la liquidazione sarebbe avvenuta soltanto dopo la consegna della perizia asseverata. [S15, S16]
Il termine fu prorogato sino al 31 dicembre 2022. Le sentenze successive descrivono l’attività come propedeutica alla gara. Tra gli atti consegnati, però, non compare la relazione finale, non compare il PEF e non compare la determina di liquidazione che provi consegna e pagamento. Per questo, sulla base del solo fascicolo esaminato, il prodotto finale non è verificabile. Non è dimostrato che la perizia non esista; la domanda aperta riguarda la sua consegna, il suo contenuto e il suo eventuale utilizzo. [S16, S17]
Le domande sono elementari: Patrigest ha consegnato? È stata pagata? Quale valore ha stimato? Quali dati risultavano mancanti? Socrem ha negato accessi o documenti e, in caso affermativo, con quali atti il Comune li ha richiesti? Se la relazione non è stata completata, perché il contratto non è stato risolto o sostituito? Se è stata completata, perché non ha alimentato la gara o una decisione in house? [S16, S17, S19]
Interpellanza Garcea e risposta Foglietta: il fact checking documentale
| Affermazione | Verifica documentale |
|---|---|
| Rapporto fra revoca e subentro | La revoca fu votata nel 2014 ed è tuttora in piedi. Il subentro scandiva consegna e consolidamento della proprietà, non l’esistenza della decisione. [S14, S17, S19] |
| «Il contenzioso impediva di procedere» | Non in automatico: non risulta una misura cautelare sospensiva. Restava possibile svolgere istruttoria, gara o adottare un nuovo atto sul modello in house. [S17, S19, S25] |
| «Senza collaborazione non si potevano conoscere gli impianti» | La difficoltà può essere reale, ma il contratto 2007 attribuiva al Comune poteri di ispezione e acquisizione dati; l’incarico Patrigest prevedeva sopralluoghi e verifica documentale. Vanno pubblicate richieste e dinieghi. [S10, S16] |
| «La delibera del 2014 ha creato il cortocircuito» | È una lettura politica, non una necessità giuridica dimostrata. La Città poteva completare la procedura o modificare l’indirizzo con un nuovo atto motivato. [S14, S25] |
| «Il Comune non disponeva di una valutazione tecnica» | Proprio per ottenerla incaricò Patrigest. Il problema documentale è il destino della relazione, non l’assenza di un percorso progettato. [S15, S16] |
| «L’indennizzo è pacifico» | È pacifico soltanto il criterio dell’eventuale valore residuo dei beni di proprietà del concessionario; importo, cespiti, ammortamenti, contributi e soggetto pagatore devono essere provati. [S14, S17] |
| «La tariffa 2026 è fissata dal Comune» | Il contratto attribuisce al Comune il potere tariffario, ma negli atti esaminati non compare il provvedimento che fissa € 593,75 + IVA. Servono numero, data e allegato. [S10, S20, S25, S28] |
| «Il canone del 2002 era € 1,12 milioni annui» | L’ordinanza TAR parla di corrispettivo di concessione, non dice che fosse annuale. La richiesta fu sospesa in cautelare, non definitivamente annullata dal documento disponibile. [S12] |
| «Nel 2002 il Comune cedette i diritti di superficie» | Sì, la visura catastale del 4 novembre 2026 indica il Comune proprietario dell’area e Socrem titolare della proprietà superficiaria per 1000/1000, derivata dall’atto di costituzione del 20 dicembre 2002 n. 8053.1/2002. Per la portata esatta serve il testo integrale dell’atto. [S13, S33] |
Il fact checking separa fatti documentati, interpretazioni amministrative e questioni ancora aperte. Dove manca un documento, la conclusione corretta è «non risulta nel fascicolo esaminato», non «non esiste in assoluto». [S14, S16, S17, S19, S20]
Le tesi di Gombia su indennizzo e tariffa
Nell’articolo del 20 ottobre Fabrizio Gombia ha presentato come pacifici sia il diritto all’indennizzo sia la prosecuzione fino al subentro. La seconda affermazione trova riscontro nella disciplina transitoria richiamata dalle sentenze. La prima va ridimensionata: non risulta un credito liquido, positivo e quantificato. Risulta invece un criterio per verificare l’eventuale valore residuo di beni che Socrem deve dimostrare di possedere e che devono essere ancora utili al servizio. [S17, S20]
Il bilancio 2025 mostra che la voce aggregata «impianti e macchinario» ha costo storico di 5.510.954 euro e fondo ammortamento di 4.678.969 euro: circa l’84,9 per cento è già ammortizzato, con valore netto di 827.733 euro. È un indizio utile ma non la risposta, perché la voce comprende più sedi e beni. La pretesa può essere misurata solo pubblicando il libro cespiti, distinguendo Torino da Mappano e Bra, eliminando beni sostituiti o dismessi e sottraendo i contributi pubblici riferibili. [S3, S17]
Anche sulla tariffa la replica richiede un atto. Il contratto 2007 dice che le tariffe sono fissate dal Comune entro il massimo ministeriale; la comunicazione Socrem 2026 applica esattamente 593,75 euro più IVA. Ma nel dossier non risulta la deliberazione che determina quell’importo. Il confronto con Milano — circa 322,62 euro nel tariffario 2025 — non è perfettamente omogeneo per anno e composizione del servizio, ma dimostra che il massimo nazionale non è l’unico prezzo possibile. [S10, S20, S28, S29]
Che cosa devono pubblicare Comune e Socrem
Il Comune può chiudere gran parte della controversia pubblicando sette fascicoli: la perizia Patrigest e il PEF; la determina di liquidazione o le ragioni della mancata consegna; l’inventario analitico degli impianti torinesi; i verbali delle ispezioni previste dall’articolo 14-bis del contratto 2007; il prospetto dei canoni e degli altri incassi dal 2002; il testo integrale dell’atto di costituzione n. 8053.1/2002 e della nota di trascrizione; l’atto che fissa la tariffa 2026. Deve poi indicare un cronoprogramma vincolante per gara o affidamento in house. [S10, S12, S16, S18, S19, S33]
Socrem può rendere pubblici la perizia invocata per l’indennizzo, il libro cespiti con costo storico e fondo ammortamento, i contributi pubblici ricevuti, la distinzione Torino-Mappano-Bra, le condizioni dei contratti infragruppo e il prezzo pagato per Aeterna. Può inoltre spiegare con quale atto comunale applica la tariffa massima e quali utilità pubbliche specifiche giustificano la destinazione degli avanzi. [S3, S7, S8, S10, S17, S20]
La gara non risulta conclusa nel fascicolo esaminato
Il punto finale della ricostruzione non è attribuire stati d’animo o responsabilità personali, ma verificare gli atti amministrativi disponibili. Nel 2014 il Consiglio revocò la concessione e scelse una gara. La gara non risulta conclusa nel fascicolo esaminato. L’alternativa in house non risulta definita. La perizia commissionata per preparare la decisione non compare tra gli atti consegnati. Il canone resta quello simbolico del 2007. La tariffa è al massimo, senza che nell’istruttoria disponibile compaia l’atto puntuale che la determina. [S10, S11, S14, S16, S18, S19, S25]
Rendere espliciti questi fatti non significa negare il ruolo storico di Socrem, né anticipare il risultato sul valore residuo degli impianti. Significa chiedere conto di dodici anni senza una soluzione documentata. La ricostruzione della struttura economica aggiunge una ragione per decidere: mentre il procedimento amministrativo non risulta concluso, il perimetro economico si è mosso — Mappano, Bra, Tyche Pet, Acacia, Astra, Aeterna, quattro sedi funebri, prestiti, garanzie e contratti fra soggetti collegati. [S3, S4, S6, S7, S8, S9, S14]
Il nodo non è valutare negativamente una APS perché produce avanzi o investe. È verificare se un servizio pubblico possa restare indefinitamente in una transizione senza gara, con un canone simbolico e senza una rendicontazione capace di separare attività, patrimoni e flussi. La risposta richiede atti, numeri e una data. [S1, S3, S10, S14, S25]
La vicenda, atto per atto
| Data | Atto o fatto | Che cosa significa |
|---|---|---|
| 14 ottobre 1886 | Prima concessione comunale di terreno demaniale nel Cimitero Monumentale per costruire e gestire il crematorio. | È il titolo storico originario, non una gara moderna. [S13, S14] |
| 5 luglio 1978 | Concessione gratuita per 99 anni di 3.380 mq per nuovo impianto, uffici e cellette. | La delibera 2014 ricostruisce il titolo come concessione di area demaniale. [S14] |
| 1989–1994 | Il servizio pubblico viene affidato con convenzione del 1989, rinnovata per vent’anni nel 1994. | Il parere del 2007 considera incidentali, non costitutivi, i richiami alla proprietà Socrem. [S13, S14] |
| 3 dicembre 1999 | Il Comune annuncia per il 2000 una spesa di 1,38 miliardi di lire per le cremazioni eseguite da Socrem. | Il documento parla di finanziamento della spesa del servizio, non prova da solo un contributo patrimoniale agli impianti. [S32] |
| 27 maggio–5 settembre 2002 | Il Comune ingiunge € 1.121.959,20 quale corrispettivo di concessione e € 6.025,18 per suolo; il TAR sospende cautelarmente il primo importo, non il secondo. | Nel dossier manca l’esito di merito: non è provato che il Comune abbia definitivamente perso la causa. [S12] |
| 20 dicembre 2002 | L’atto di costituzione n. 8053.1/2002 è registrato nella visura catastale: Comune proprietario dell’area, Socrem proprietaria superficiaria per 1000/1000. | La visura registra catastalmente la titolarità del diritto di superficie; va acquisito il testo integrale dell’atto per ricostruirne durata, condizioni e contenuto. [S13, S33] |
| 7 febbraio–19 marzo 2007 | Il parere Gallo qualifica il diritto come superficiario, temporaneo e condizionato alla concessione; il Consiglio approva il contratto con canone annuo simbolico di € 2.500. | Resta da spiegare il passaggio dalla pretesa milionaria al canone simbolico, non l’esistenza catastale del diritto. [S10, S11, S13, S33] |
| 21 dicembre 2010 | La Giunta proroga l’affidamento alle condizioni del 2007 senza fissare un termine finale, nelle more della procedura. | È l’atto che apre la lunga gestione transitoria. [S14, S31] |
| 22 dicembre 2014 | Il Consiglio comunale revoca la concessione e sceglie la gara per riaffidare il servizio. | La revoca è deliberata allora; il subentro regola consegna e assetto patrimoniale, non crea la revoca. [S14] |
| 18 febbraio 2020 | La Giunta approva gli indirizzi per selezionare un advisor in vista della concessione. | Dopo oltre cinque anni dalla revoca riparte l’istruttoria economica. [S15, S17] |
| 21 ottobre–30 dicembre 2021 | La Città affida a Patrigest la stima per € 15.500 oltre IVA e prolunga l’incarico fino al 31 dicembre 2022. | La liquidazione è subordinata alla perizia asseverata; relazione e pagamento non compaiono nel fascicolo esaminato. [S16, S17] |
| 2023–2025 | Il TAR dichiara inammissibili i ricorsi contro gli atti preparatori e respinge quello contro la delibera 2014; il Consiglio di Stato respinge l’appello nel 2024 e dichiara inammissibile la revocazione nel 2025. | Le pronunce non sostituiscono la gara e non sospendono la revoca. [S17] |
| 29 aprile 2025 | Alice Merletti, vicepresidente Socrem, viene nominata nel CdA di TRM quale rappresentante degli altri soci pubblici. | Il fascicolo richiede la pubblicazione delle verifiche su conferibilità, interessi e astensioni; non consente, da solo, di dichiarare un conflitto. [S21] |
| 20 febbraio–9 luglio 2026 | Acacia acquisisce il 100% di Aeterna e poi la incorpora; nel frattempo consolida quattro unità locali funebri. | Il prezzo effettivo dell’acquisizione non risulta dagli atti camerali esaminati. [S7, S8] |
| 17 giugno 2026 | Sergio Farronato subentra a Giovanni Battista Pollini alla presidenza di Socrem. | È il vertice attuale da distinguere dalla presidenza che ha approvato il bilancio 2025. [S23, S24] |
| 19–20 ottobre 2026 | Interpellanza Garcea, risposta dell’assessora Foglietta, articoli de La Stampa e replica di Fabrizio Gombia. | Il fact checking rileva la distinzione da mantenere fra revoca già deliberata e materiale subentro, oltre alle lacune su perizia, tariffa e indennizzo. [S18, S19, S20] |
| 20 novembre 2026 | La gara non risulta conclusa e l’alternativa in house non risulta definita nel fascicolo. | Il punto finale della ricostruzione è amministrativo: indicare atti mancanti e una data di decisione. [S18, S19, S25] |
Cronologia redazionale: gli esiti processuali sono descritti per il loro contenuto effettivo; non trasformano una sospensione cautelare in una sentenza di merito né il subentro in condizione costitutiva della revoca. [S12, S14, S17]
Fonti e criteri di citazione
Le sigle fra parentesi quadre rinviano ai documenti elencati qui sotto. Gli atti ufficiali e i bilanci sono trattati come fonti primarie; interpellanze, esposti, fact checking e richieste di rettifica sono fonti di parte e vengono usati per individuare tesi o domande, verificate poi sui documenti primari. Le formule «non risulta» e «non compare nel fascicolo esaminato» descrivono l’insieme degli atti esaminati e non provano l’inesistenza assoluta di un documento.
| ID | Documento / fonte |
|---|---|
| S1 | Registro Imprese, Visura SOCREM Torino APS, estratta il 1° gennaio 2026; oggetto sociale, cariche, partecipazioni e iscrizione RUNTS. |
| S2 | SOCREM Torino APS, Statuto e Regolamento; oggetto, scopi, divieto di distribuzione e attività di interesse generale. |
| S3 | SOCREM Torino APS, bilancio, nota integrativa e relazione di missione al 31 dicembre 2025. |
| S4 | Servizi per la Cremazione/Deltora, bilancio al 31 dicembre 2024. |
| S5 | Registro Imprese, visura Deltora Servizi S.r.l. estratta il 20 ottobre 2026. |
| S6 | Coincre S.r.l., bilancio 2024 e visura camerale. |
| S7 | Acacia Servizi Funebri S.r.l. Società Benefit, fascicolo, bilancio 2025 e visure camerali. |
| S8 | Aeterna S.r.l., bilancio 2025, visura e fascicolo storico; atti di acquisizione e fusione. |
| S9 | Astra S.r.l., bilancio 2024 e fascicolo storico; aumento di capitale del 27 giugno 2025. |
| S10 | Città di Torino, deliberazione del Consiglio comunale 19 marzo 2007 e contratto di servizio Socrem. |
| S11 | Città di Torino, comunicato stampa del Consiglio comunale 19 marzo 2007: canone annuo «simbolico» di € 2.500. |
| S12 | TAR Piemonte, Sez. I, ordinanza n. 793/2002 sul ricorso Socrem n. 1009/2002 contro l’ingiunzione comunale del 27 maggio 2002. |
| S13 | Avv. Mario Gallo, parere 7 febbraio 2007 all’Agenzia per i servizi pubblici locali del Comune di Torino sulla proprietà degli impianti Socrem. |
| S14 | Città di Torino, deliberazione del Consiglio comunale 22 dicembre 2014, n. mecc. 2013 03916/002, e verbali della discussione. |
| S15 | Città di Torino, deliberazione Giunta 18 febbraio 2020, n. 2020 00590/064; selezione dell’advisor. |
| S16 | Città di Torino, determinazione dirigenziale DD 4828/2021: incarico Patrigest da € 15.500 oltre IVA e liquidazione subordinata alla perizia asseverata. |
| S17 | TAR Piemonte n. 61/2023; Consiglio di Stato n. 3605/2024 e n. 781/2025. |
| S18 | Interpellanza del consigliere Domenico Garcea e integrazioni; discussione del 19 ottobre 2026. |
| S19 | Risposta scritta dell’assessora Chiara Foglietta e fact checking allegato, 19 ottobre 2026. |
| S20 | La Stampa, articoli del 19 e 20 ottobre 2026; diritto di replica e dossier di verifica del 20 ottobre 2026. |
| S21 | Decreto del Sindaco di Torino prot. 2400 del 29 aprile 2025: nomina di Alice Merletti nel CdA di TRM in rappresentanza degli altri soci pubblici. |
| S22 | la Repubblica Torino, Vera Schiavazzi, «Socrem, il Gran Maestro al Comune: Ci avete pugnalato», 28 dicembre 2014. |
| S23 | Socrem Torino, pagina istituzionale «Chi siamo» e comunicato 8 luglio 2026 sul passaggio di presidenza da Pollini a Farronato. |
| S24 | SOCREM Torino, post istituzionale sul cambio al vertice: dimissioni di Giovanni Battista Pollini e nomina di Sergio Farronato nella seduta del 17 giugno 2026. |
| S25 | Città di Torino, ricognizioni dei servizi pubblici locali 2024 e 2025; DEL 763/2025. |
| S26 | Visura catastale per soggetto Socrem aggiornata al 2 giugno 2026. |
Fonti (segue)
| ID | Documento / fonte |
|---|---|
| S27 | Fotografia fornita dall’autore e indicata come assemblea Socrem 2016; identità dei presenti non verificata con didascalia ufficiale. |
| S28 | D.M. Interno 16 maggio 2006 e comunicazione Socrem del 17 dicembre 2025 sulla tariffa 2026. |
| S29 | Comune di Milano, tariffario cremazione 2025; confronto temporale e di servizio da usare con cautela. |
| S30 | D.Lgs. 117/2017 e D.M. Lavoro 106/2020: sezioni RUNTS e disciplina degli enti del Terzo settore. |
| S31 | Città di Torino, deliberazione della Giunta 21 dicembre 2010, mecc. 2010 08877/064: prosecuzione del servizio nelle more della nuova procedura. |
| S32 | Città di Torino, comunicato 3 dicembre 1999 sulla spesa 2000 per le cremazioni eseguite da Socrem: 1,38 miliardi di lire. |
| S33 | Agenzia delle Entrate, Ufficio Provinciale di Torino-Territorio, visura catastale attuale per immobile del 4 novembre 2026, corso Novara 147, foglio 1212, particella 143: atto di costituzione 20 dicembre 2002 n. 8053.1/2002; Socrem proprietaria superficiaria 1000/1000. |